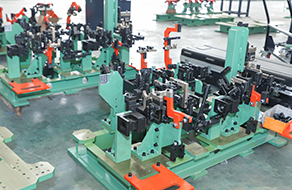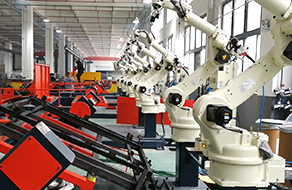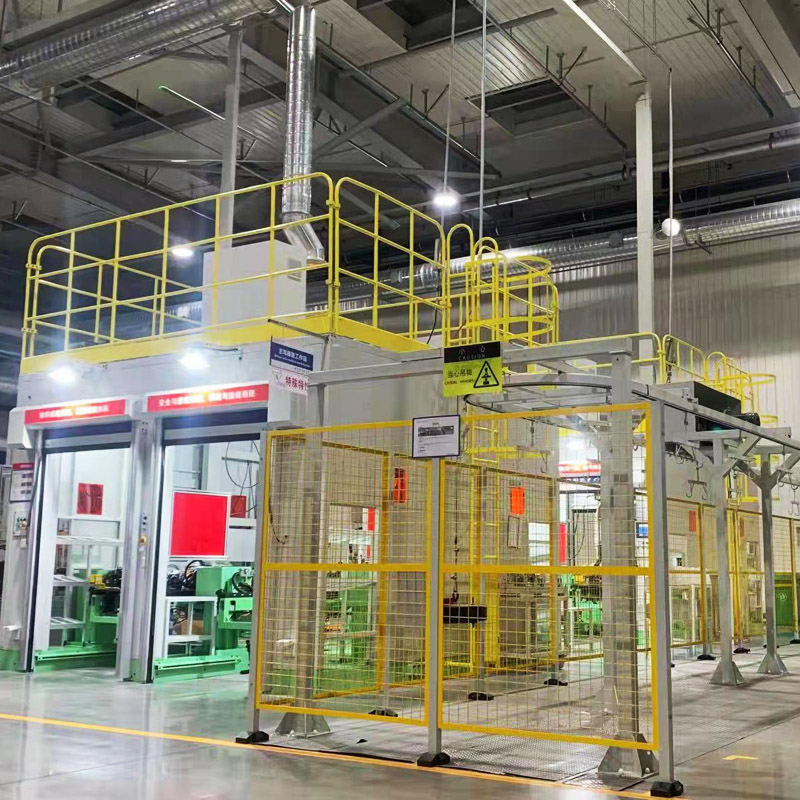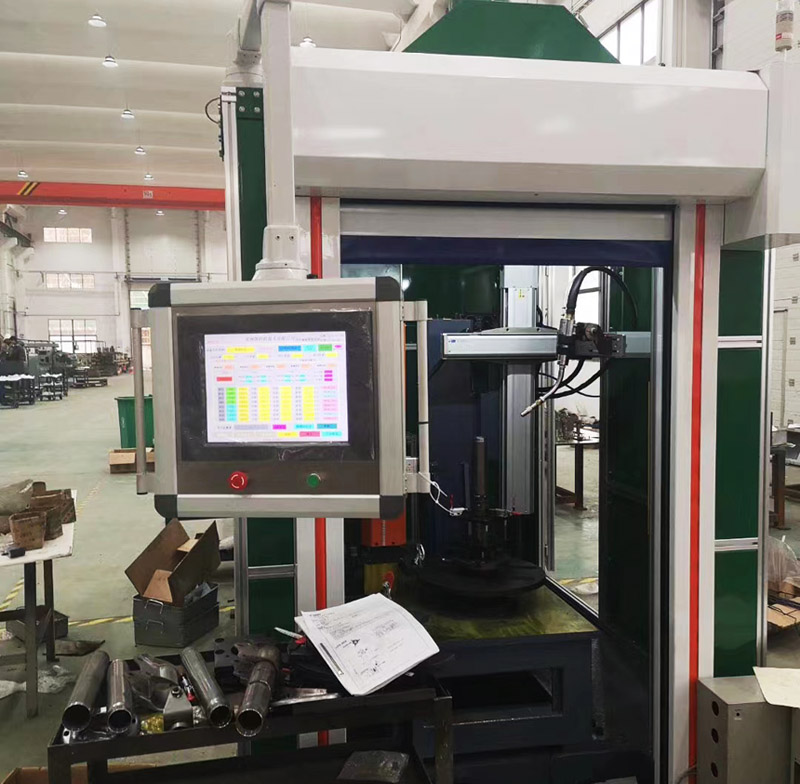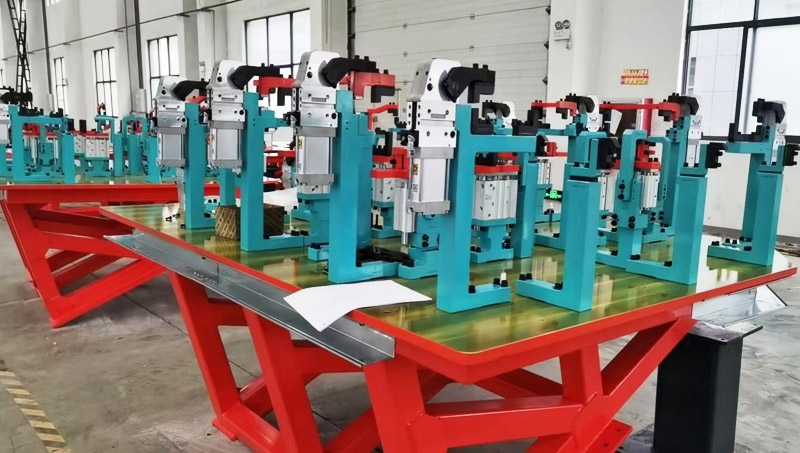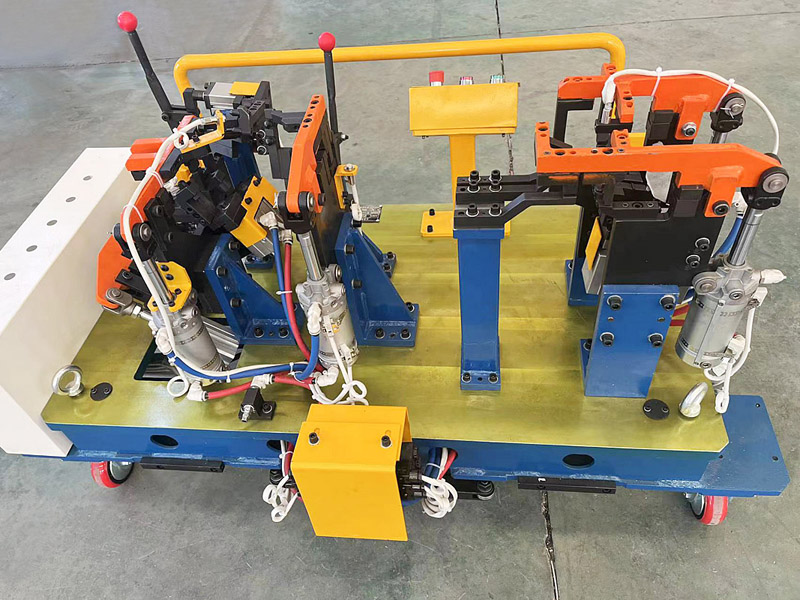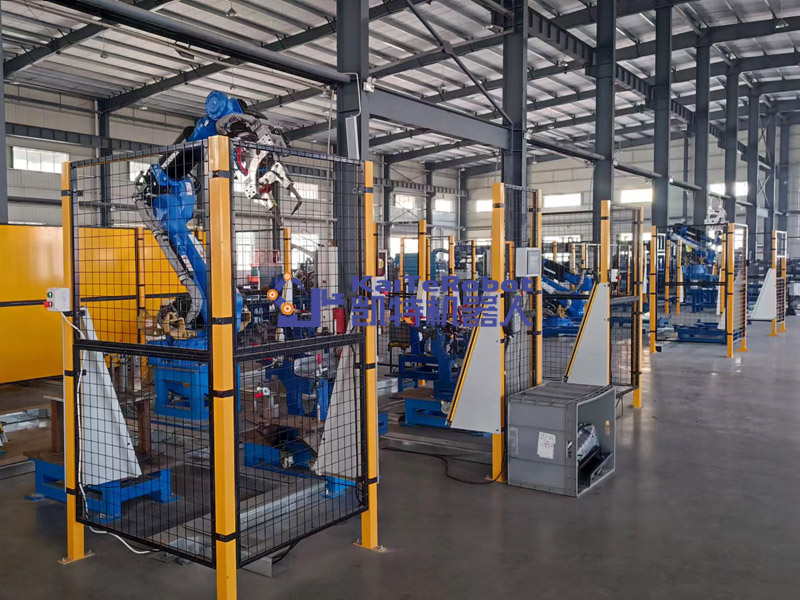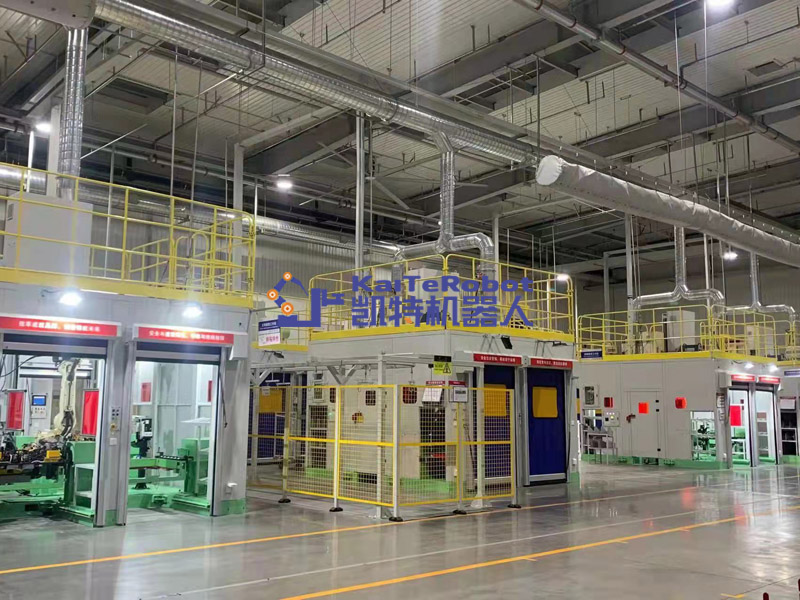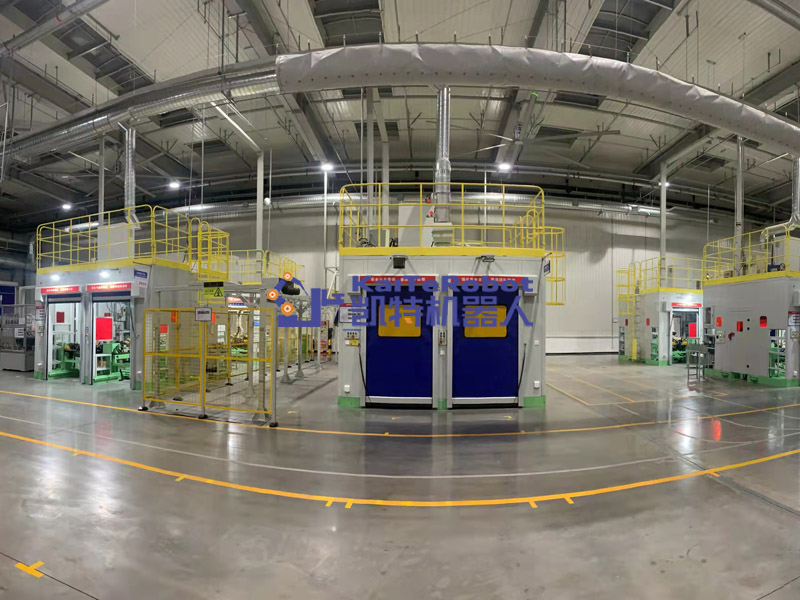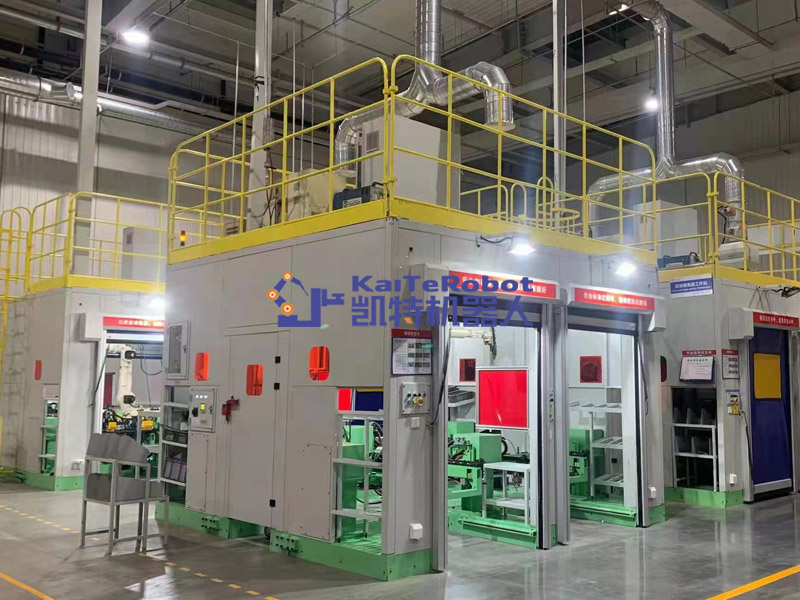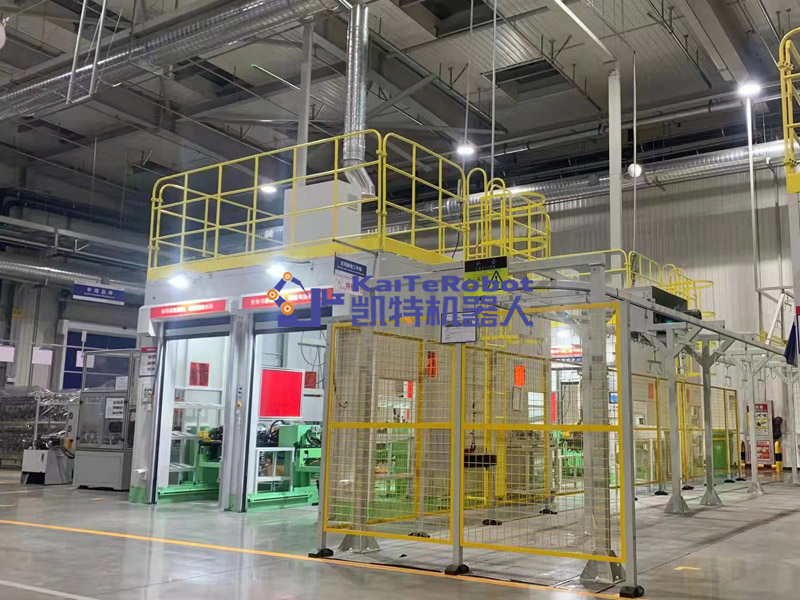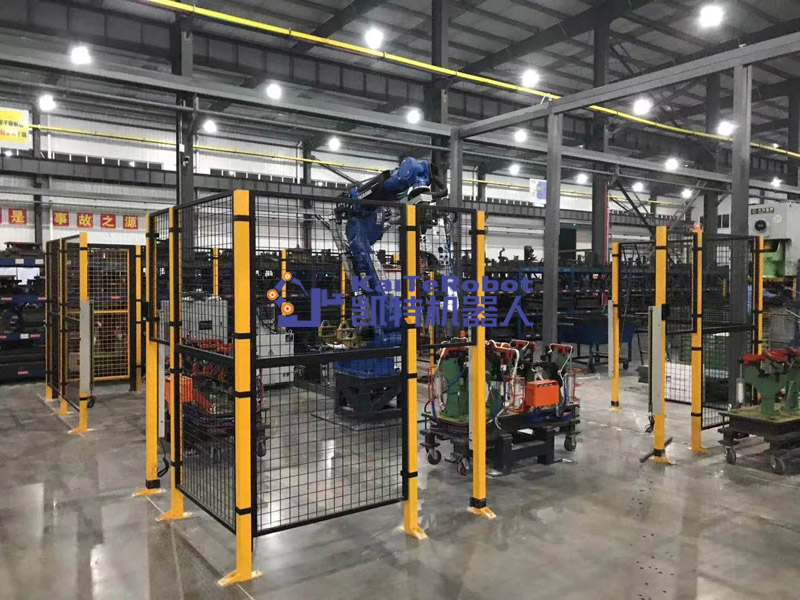

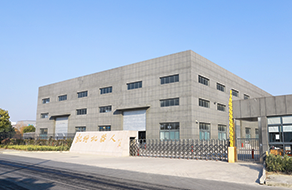
PG电子工业机器人有限公司坐落于江苏常州天宁区,专业从事焊接系统的开发与制造、焊接切割技术咨询与服务的专业性高新技术企业。公司资力厚、技术先进,产品远销泰国、越南、菲律宾等东南亚国家和地区。
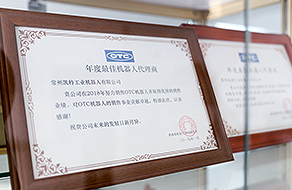
自有软件专利通过知识体系贯标认证,高新技术企业自主研发团队,可根据客户需求非标定制。获得各项专利30余项。
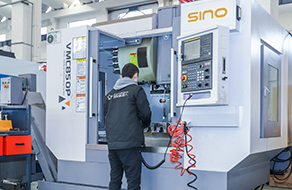
您可以第一时间了解到PG电子的最新动态,与您分享行业的最热资讯,时刻在为您服务。在焊接通用设备、焊接结构件、工装夹具、焊接自动化设备及控制方面积累了丰富的实践经验。
秉持着“树立一种优质形象:优质服务是生命,客服满意是目的”的经营理念,实施差异化战略,在细分市场发力,为客户提供高品质的工业机器人和智能制造解决方案。PG电子工业机器人一直倾心打造好的品质,竭力追求贴心的服务。
PG电子工业机器人有限公司
PG电子工业机器人有限公司坐落于江苏常州天宁区,专业从事焊接系统的开发与制造、焊接切割技术咨询与服务的 专业性高新技术企业。公司主要产品有OTC焊接机器人、OTC焊机,焊接机,工装,夹具,检具,非标自动化焊接设备、机器人应用系统等,
发布:2026-07-22 浏览:72
21世纪经济报道记者 石恩泽 深圳报道
近日,“工业机器人第一股”埃斯顿(002747.SZ、2715.HK)的股价走势堪称离奇:一份归母净利润同比暴增2144.74%至2593.68%的半年度业绩预告,换来的却是股价五个交易日内三度触及跌停。
业绩预告发布次日,该股一度在A股大涨6.51%冲上40.9元,随后急转直下,自高点回撤逾18%,总市值从400亿元缩水至约320亿元。截至发稿,埃斯顿报32.86元。
就在一个多月前,借人形机器人题材的东风,该公司股价一个月内曾斩获6个涨停,市盈率一度被炒至900倍以上。市场称埃斯顿为“机器人情绪龙头”。
暴增的业绩预告为何换来夺路而逃的抛售?答案或许就藏在利润的成色与公司所处的时代变局之中。

埃斯顿上半年预告的惊人利润增幅,根源并非主营业务的爆发,而是一笔一次性的公允价值变动收益。
今年3月,埃斯顿将所持参股公司南京工艺3%的股权置换为上市公司南京化纤的股份,由此确认公允价值变动收益约8653.62万元。在这笔收益的推动下,公司一季度归母净利润达9783.67万元,同比暴增674.64%;但若剔除非经常性损益,扣非净利润仅为1935.86万元。而一季度超过88%的净利润来自这笔不可持续的会计重估。
按半年度预告测算,公司二季度净利润约0.52亿元至0.82亿元,环比下滑16%至46%。所谓“利润火箭”,拆开看动能已在衰减。
剥离非经常性损益的干扰,埃斯顿主业的基本面远没有预告数字那般光鲜。
2025年,埃斯顿营收48.88亿元,创历史新高,同比增长21.93%,但归母净利润仅4497.22万元,扣非净利润更是只有728.06万元,净利率仅0.93%,盈利能力创下近十年最差水平。而在此前的2024年,公司曾巨亏8.1亿元。进入2026年,一季度营收12.17亿元,同比下降2.22%,增长引擎已现失速迹象。
值得注意的是,埃斯顿对外宣称的“出货量第一”很大程度上是以价换量得来的。2025年年报显示,公司境内业务毛利率为26.33%,同比下滑1.63个百分点;而境外业务毛利率高达36.75%,同比提升4.09个百分点。
要知道,国内工业机器人市场已进入存量竞争阶段,价格战愈演愈烈,而盈利能力更强的海外业务6.80%的增速,远赶不上国内市场29.79%的“内卷”节奏。
更令市场担忧的是利润与现金流的严重背离。2026年一季度,在净利润接近1亿元的情况下,公司经营活动现金流量净额为-1.47亿元,与上年同期4752.25万元的净流入相比恶化逾400%。截至一季度末,公司应收账款及票据高达21.27亿元,应收账款周转天数从去年同期的132.20天拉长至148.54天,信用减值损失同比大增210.62%;存货仍有13.75亿元。
此外,2025年末公司商誉仍高达10.3亿元,占净资产过半,主要来自早年收购的德国焊接机器人企业Cloos。后者2025年净利润仅约1200万元,减值风险始终悬顶。
即便在3月完成H股上市、募资约14亿港元后,公司一季度末资产负债率仍达69.18%,显著高于汇川技术等同行。
此轮埃斯顿遭遇的跌停,更像一场“挤泡沫”。
6月以来,借特斯拉Optimus量产预期、宇树科技IPO、人形机器人等题材,埃斯顿一个月内斩获6个涨停,估值迅速脱离基本面。业绩预告的落地,恰好成为获利盘“利好兑现”的出货窗口。
资金流向数据印证了这一点。7月14日预告发布当天主力资金净流出1.02亿元;7月17日跌停当天主力净流出3.13亿元,散户却净流入3.38亿元。此前一周,该股换手率高达92.12%,筹码早已松动。
另一重压力来自估值锚的下移。今年3月埃斯顿完成H股上市后,A/H比价一度高达2.59倍;7月8日,其H股单日暴跌超16%。A股估值悬在半空,向H股靠拢被视为大概率事件。
机构定价同样流露出对高估值的不认可。近三个月内,16位投行分析师对埃斯顿给出的目标价平均价为25.16元,较当前股价低出两成以上。其中有7个分析师建议卖出该公司股票。
支撑高估值的人形机器人叙事,目前也远未兑现为第二增长曲线。
埃斯顿已发布第二代人形机器人酷卓Codroid 02,并于7月2日公告拟以纯现金方式收购关联方埃斯顿酷卓100%股权,将协作与人形机器人资产注入上市公司。但财务数据显示,酷卓2025年营收仅5016.79万元,净亏损5300万元;2024年以来累计亏损约1亿元,人形机器人目前仅获得首批数十台订单。
可以看出,埃斯顿人形机器人赛道整体仍处在“有订单无利润”的阶段,酷卓并表后短期内更可能拖累而非增厚埃斯顿的利润表,收购形成的商誉还将增添新的减值隐患。
更大的压力正在路上。3月20日,人形机器人头部企业宇树科技的科创板IPO申请已获上交所受理,拟募资42.02亿元,预计年内挂牌,冲刺“A股人形机器人第一股”。招股书显示,宇树2025年营收17.08亿元,同比增长335.36%,扣非净利润超6亿元,人形机器人出货量超5500台、居全球第一。
此外,据不完全统计,年内已有超20家具身智能企业明确上市计划。这意味着,当真正以人形机器人为主业、且已实现规模化盈利的公司登陆A股时,资金与注意力将加速从“概念映射”转向“正主”,埃斯顿这类传统工业机器人公司的题材溢价将面临直接的分流与重估。
对埃斯顿而言,曾经的工业龙头地位是真实的,但约320亿元市值对应的,是年化不足2亿元的扣非利润和逾百倍的市盈率。业绩预告的二十余倍增幅,是过去半年困境反转的成绩单;而三度跌停,则是市场给预期透支开出的账单。
8月22日正式中报披露时,收入能否重回增长、扣非利润能否持续、经营现金流能否转正、应收账款与商誉风险能否收敛,将决定这场估值回归是“软着陆”还是新一轮下修的开始。
09-19 2026
工业机器人分类的底层逻辑与技术边界
工业机器人分类的底层逻辑与技术边界很多人以为工业机器人分类仅依赖应用场景或负载能力,其实不然。国际标准化组织(ISO)8373标准明确将工业机器人定义为“自动控制的、可重复编程的、多用途的操作机”,其分类底层逻辑是运动学结构与控制架构的耦合关系,而非简单的功能划分。这种分类方式直接决定了机器人的自由度、重复定位精度及动态响应特性,进而影响其在特定场景下的技术可行性。坐标系分类:从笛卡尔到并联的底层
发布:2026-09-19

09-19 2026
华强北90%租赁档口撤场,机器人租赁赛道“雪崩”了?
(文/胡祥熙 编辑/吕栋)去年,一台人形机器人日租金高达3万元,三个月赚500万在行业内只算中等水平。而到了2026年,日租金从数万元跌至千元水平,新进场玩家血亏离场,曾经人挤人的华强北机器人档口基本撤空。这场过山车般的洗牌,逼着全行业思考一个问题:在机器人租赁这个赛道上,做什么才能真正笑到最后?华强北倒下的店面洗牌的第一刀砍向了没有差异化护城河的跟风者。各路平台用规模优势直接掀桌子,把价格打到低
发布:2026-09-19

09-19 2026
它石智航陈亦伦:从中国磁吸效应看具身智能方案攻坚工业智能化“最后一公里”
9月17日,2026“在上海·遇未来 跨国企业上海行”推介会在上海举行。在“中外企业分享”环节,它石智航创始人兼CEO陈亦伦博士作为现场唯一获邀发言的上海本土企业代表,与跨国企业同台交流,分享了它石以具身智能技术赋能全球工业转型的实践与思考。当前,全球工业正在经历从传统自动化向物理AI的智能跃迁。受制于劳动力结构变化与工艺复杂度,汽车总装、精密线束装配及精细零件上料等工序仍高度依赖人工,成为自动化
发布:2026-09-19
09-19 2026
新动能蓄势发力 中国工业“含金量”持续提升
规上工业增加值同比增长5.2%、新动能对规上工业增长贡献超过六成、规上工业出口交货值连续5个月实现两位数增长、人形机器人出货量在全球占比97%……8月份,多组硬核数据勾勒出中国工业经济在超大规模基础上持续提升的清晰轨迹。 工业经济保持较快增长,有力支撑国民经济稳中向好。 今年以来,外部环境变乱交织,面对复杂局面,中国经济持续呈现出强大韧性,工业作为“压舱石”“稳定器”“动力源”的作用更加凸
发布:2026-09-19
09-18 2026
工业机器人的主要特征:从机械结构到智能决策的底层逻辑
工业机器人的主要特征:从机械结构到智能决策的底层逻辑很多人以为工业机器人只是‘自动化机械臂’,其实不然。其本质是集机械、电子、控制、计算机、传感器、人工智能等多学科技术于一体的复杂系统,核心特征体现在高精度重复定位、多自由度运动控制、实时环境感知与自适应决策三大维度。这些特征并非孤立存在,而是通过底层逻辑的深度耦合,形成工业机器人区别于传统机械设备的本质差异。高精度重复定位:工业机器人的‘肌肉记忆
发布:2026-09-18
09-18 2026
做算得清账的工业具身智能
本文转自:中国证券报微亿智造董事长、CEO张志琦:做算得清账的工业具身智能● 本报记者 程雪儿从AI质检起家,到形成创TRON新质检、新操作、新打磨等系列产品,再到将方案输出至欧洲、美洲等海外市场,根据常州微亿智造科技股份有限公司招股书,按照2024年收入计算,公司已成长为中国最大的工业具身智能机器人(EIIR)供应商,市场份额约31.0%。2025年,公司营收达7.96亿元,EIIR产品贡献了5
发布:2026-09-18